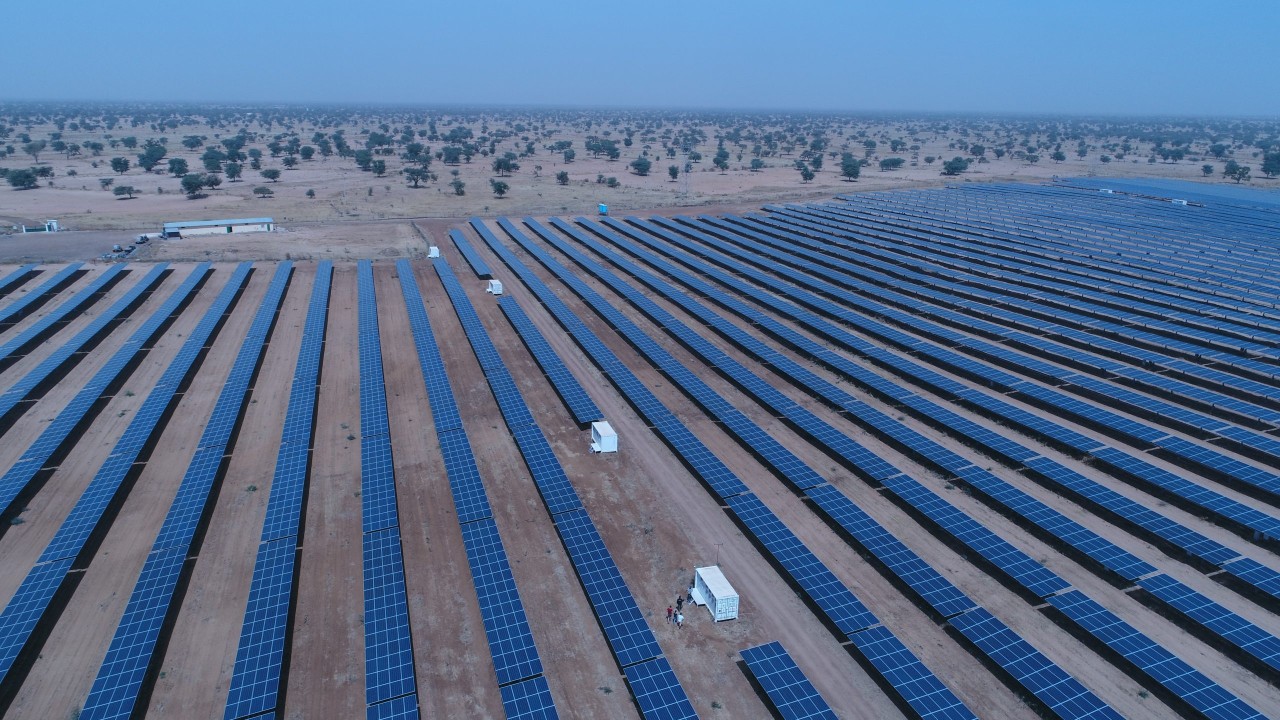
Depuis 2016, le Sénégal a multiplié les centrales solaires raccordées au réseau. La plupart se ressemblent : mêmes panneaux importés, même soleil parmi les plus généreux d’Afrique de l’Ouest. Pourtant, les deux centrales de Kahone et de Kaël, mises en service en 2021, ont fait quelque chose que les précédentes n’avaient pas fait. Elles vendent leur électricité à 3,80 et 3,98 centimes d’euro le kilowattheure, soit environ 24,9 et 26,1 francs, coupant d’à peu près 60 % le plus bas tarif solaire jamais signé dans le pays. À gisement et technologie comparables, un tel écart intrigue. Il ne vient pas d’abord des panneaux. Il vient de la façon dont le projet a été monté.
Un tarif solaire, c’est surtout le prix de l’argent
Commençons par un fait que les ingénieurs connaissent et que les financiers ne perdent jamais de vue : une centrale solaire n’a pas de combustible. Une fois les panneaux posés, l’essentiel du coût est déjà engagé, et le tarif ne sert plus qu’à une chose, rembourser l’argent qui a servi à construire, plus la rémunération de ceux qui l’ont prêté ou investi. Autrement dit, dans un projet solaire, le tarif est d’abord le prix de l’argent. Un capital emprunté à 12 % ne produit pas le même kilowattheure qu’un capital emprunté à 6 %, à panneaux strictement identiques. Baisser le risque perçu d’un projet, c’est baisser le taux auquel on le finance ; et baisser ce taux, c’est baisser le tarif, presque mécaniquement. Tout le reste de cette histoire découle de ce principe.
La concurrence fixe le plancher
La première génération de centrales solaires sénégalaises, autour de 2016, a été négociée de gré à gré. Ce n’était pas une faute : il fallait un cadre, des premiers projets, des développeurs prêts à venir sur un marché encore neuf. Ces projets ont ouvert la voie. Mais un tarif négocié bilatéralement reflète autant le rapport de force du moment que le coût réel d’un projet. Le programme Scaling Solar, porté par le Groupe de la Banque mondiale, a changé la méthode : un appel d’offres transparent et ouvert, où plusieurs consortiums de premier rang se disputent le contrat. À Kahone et Kaël, ce sont Engie et Meridiam, associés au fonds souverain sénégalais FONSIS, qui l’ont emporté. La concurrence a fait ce qu’une négociation ne fait jamais aussi bien : elle a révélé jusqu’où le prix pouvait descendre. Mais un prix bas annoncé ne vaut que si le projet se finance. La suite se joue sur le risque.
Chaque risque logé chez celui qui le porte le mieux
Ici se trouve le vrai moteur du tarif. Un projet solaire au Sénégal porte plusieurs risques distincts, et le montage consiste à confier chacun à la partie qui le supporte au moindre coût.
Le risque de recette d’abord. La centrale vend toute sa production à Senelec au titre d’un contrat d’achat de vingt-cinq ans. Un contrat de long terme donne de la visibilité, mais il ne vaut que ce que vaut la signature de l’acheteur. C’est pourquoi l’État sénégalais se porte derrière Senelec, par un accord de soutien de l’État, le Government Support Agreement. Le prêteur ne regarde plus seulement le bilan de l’opérateur, il regarde l’engagement souverain.
Le risque politique ensuite. Guerre, troubles civils, rupture de contrat : autant d’aléas qu’un investisseur privé facture très cher quand il doit les porter seul. La MIGA, l’agence de garantie du Groupe de la Banque mondiale, les a couverts à hauteur de 6,9 millions d’euros, environ 4,5 milliards de francs, sur quinze ans. Ce risque a été relogé chez un assureur multilatéral qui le tarife bien moins cher.
Le risque de financement enfin. La dette est apportée par des institutions de développement, l’IFC, Proparco et la Banque européenne d’investissement, pour une enveloppe de l’ordre de 38 millions d’euros, soit près de 25 milliards de francs. Surtout, cette dette est longue, calée sur la durée du contrat d’achat. Une dette dont l’échéance épouse celle des revenus supprime le risque d’avoir à refinancer en cours de route.
Pris un à un, ces relogements semblent techniques. Mis bout à bout, ils rabotent la prime de risque du projet, donc son coût du capital, donc son tarif.
Ce qui reste, une fois les panneaux mis de côté
Le rôle des panneaux est réel : entre 2016 et 2021, le coût mondial du solaire a baissé de près de moitié, tiré par la chute du prix des modules, selon l’Agence internationale pour les énergies renouvelables. Une part importante de la baisse sénégalaise vient de là. Mais cette déflation est mondiale : elle a profité à tous les marchés, du Chili à l’Inde. Elle n’explique pas pourquoi ce projet-ci, au Sénégal, a fait mieux que les précédents au Sénégal. La coupe observée localement, environ 60 %, dépasse la déflation technologique, de l’ordre de 50 % sur la période. Ce surcroît, et surtout le passage d’un tarif négocié à un tarif mis aux enchères et dé-risqué, voilà ce que le montage a ajouté. Le soleil est le même qu’en 2016, les modules ont baissé pour tout le monde ; ce qui a changé au Sénégal, c’est l’architecture du risque.
Ce qui tient quand les soutiens extérieurs se retirent
Un tarif bas obtenu de cette manière pose une question qu’on aurait tort d’éluder : que se passe-t-il quand ces soutiens se retirent ? Car ce montage repose sur des instruments rares. La garantie souveraine engage le budget de l’État, et cet engagement n’est pas illimité : chaque projet garanti pèse sur la capacité à garantir le suivant. La couverture de la MIGA et la dette des bailleurs supposent l’implication continue du Groupe de la Banque mondiale, qui n’a pas vocation à accompagner indéfiniment tous les projets d’un pays. Et le financement local sénégalais n’a pas encore la profondeur pour prendre le relais de la dette de développement aux mêmes conditions. Au centre de tout, il y a Senelec. L’acheteur unique est le point d’appui de l’édifice : sa santé financière conditionne la valeur de chaque contrat d’achat, et donc le tarif que le prochain appel d’offres pourra obtenir. On regarde spontanément le soleil et le prix des panneaux. Le vrai plafond du tarif solaire sénégalais est ailleurs : dans la capacité de l’État et de Senelec à porter le risque, année après année.
Le prochain record se jouera ailleurs que sur les panneaux
Pour le prochain appel d’offres, ce que Kahone apprend tient en peu de mots : le tarif s’est joué sur la répartition du risque, bien plus que sur le matériel. Chaque garantie apportée par l’État, chaque année de dette adossée au contrat d’achat, chaque aléa transféré à un assureur multilatéral s’est traduit en centimes gagnés sur le kilowattheure. Ce savoir-faire de montage a produit un prix remarquable ; il a aussi mobilisé des soutiens que le pays ne peut pas convoquer à volonté. La baisse suivante ne viendra donc pas d’un module encore moins cher, mais du moment où le Sénégal saura reproduire lui-même ce partage du risque, sans dépendre à chaque fois de garanties extérieures.
Sources
- IFC, Groupe de la Banque mondiale, Scaling Solar Senegal (communiqué 2021 et PPP brief)
- MIGA, Groupe de la Banque mondiale, fiche projet Scaling Solar Senegal
- Banque européenne d’investissement et Proparco, communiqués 2021
- African Energy, couverture de l’appel d’offres Scaling Solar Sénégal
- Banque mondiale, « Scaling Solar: The Complete Package »
- IRENA, Renewable Power Generation Costs in 2021